Las solicitudes de financiamiento hipotecario retroceden con la tasa a 30 años en 7,35%
La MBA registra una caída en las solicitudes de compra y refinanciamiento en la semana que terminó el 13 de noviembre, mientras las tasas hipotecarias suben en EE. UU.
Por Redacción AmeriNews ·
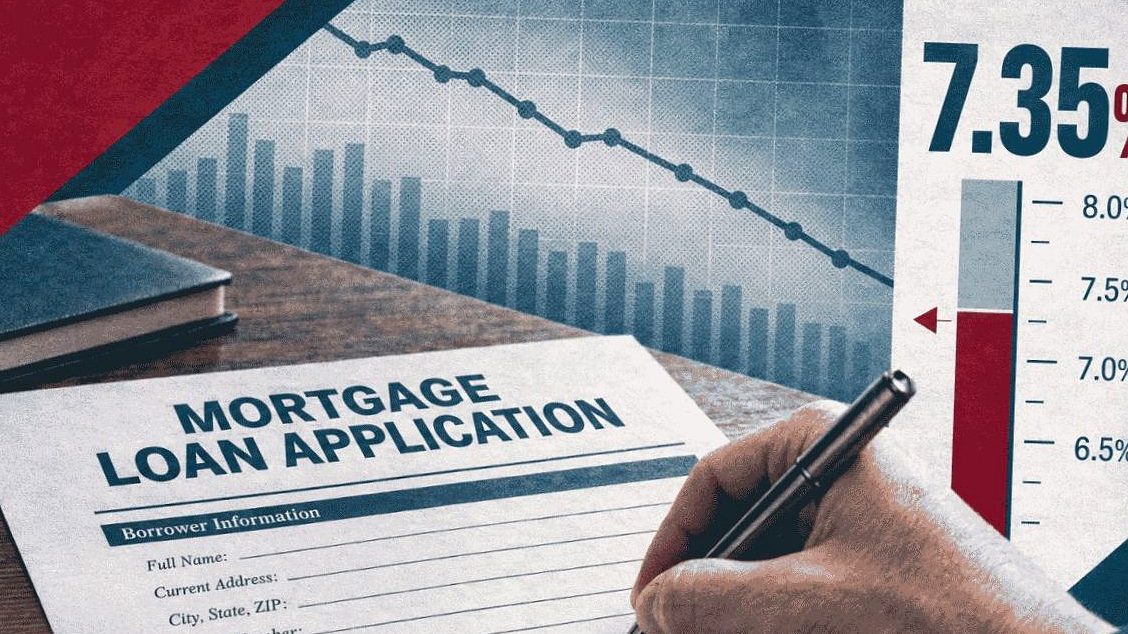
Las solicitudes de financiamiento hipotecario en Estados Unidos volvieron a retroceder en la semana que terminó el 13 de noviembre de 2026, período en el que la tasa fija a 30 años subió a 7,35%. Los datos provienen de la encuesta semanal de la Mortgage Bankers Association (MBA), que también señaló solicitudes de compra 18% menores que en el mismo período del año pasado y un índice de refinanciamiento 54% por debajo del registrado un año antes.
Con ajuste estacional, el volumen total de solicitudes cayó 2,3% respecto a la semana anterior; sin ajuste, la retracción fue del 5%. El índice de refinanciamiento retrocedió 2% en la comparación semanal, mientras que el índice de compra ajustado estacionalmente cayó 3% y la versión sin ajuste tuvo una caída del 7% frente a la semana anterior.
Tasas más altas presionan a los compradores
Joel Kan, vicepresidente y economista jefe adjunto de la MBA, afirmó en un comunicado que los rendimientos de los bonos del Tesoro subieron la semana pasada en medio de datos que mostraron una aceleración de la inflación en octubre y señales de dirigentes de la Reserva Federal de que podrían ser necesarios nuevos aumentos de tasas en los próximos meses. Según él, las solicitudes de financiamiento retrocedieron con el alza de las tasas hipotecarias, y la tasa fija a 30 años alcanzó su nivel más alto en tres semanas, en 7,35%. Kan agregó que las solicitudes de compra cayeron 18% respecto a un año atrás, ya que los desafíos de accesibilidad vinculados a las tasas elevadas han alejado a potenciales compradores del mercado.
Sobre el refinanciamiento, Kan destacó que la actividad general cayó en la semana, pero los refinanciamientos vinculados a la Federal Housing Administration (FHA) subieron casi 7%, favorecidos por una tasa aproximadamente 30 puntos básicos por debajo de la tasa convencional.
Participación por tipo de producto
La proporción de refinanciamiento en el total de solicitudes subió a 41,1%, frente a 39,8% la semana anterior, mientras que la participación de las hipotecas de tasa ajustable (ARM) cayó a 10,8%. Entre los productos, la proporción de financiamientos con garantía de la FHA avanzó a 16,1%, desde 15,5%; la participación de los préstamos del Departamento de Asuntos de Veteranos (VA) subió 40 puntos básicos, a 12,8%; y la proporción de financiamientos del Departamento de Agricultura (USDA) se mantuvo estable, en 0,5%.
La tasa promedio para hipotecas fijas a 30 años con saldo dentro del límite convencional (hasta US$832.750) subió a 7,35%, desde 7,21%, mientras que la tasa para hipotecas fijas a 30 años con saldo por encima de ese límite (jumbo) avanzó 10 puntos básicos, a 7,31%. La tasa promedio para hipotecas fijas a 30 años con garantía de la FHA subió 8 puntos básicos, a 7,06%, mientras que la tasa para hipotecas fijas a 15 años se mantuvo estable, en 6,64%. Por su parte, la tasa promedio para ARM de 5/1 subió a 6,38%, desde 6,28%.
El índice de Xactus refuerza la desaceleración
El Mortgage Intent Index de Xactus, que analiza datos agregados y anonimizados de consultas de crédito en su plataforma, retrocedió en la comparación semanal a 95,7 puntos, una variación de -2,94%. Thomas Lloyd, director de estrategia de Xactus, dijo que el movimiento de las tasas hipotecarias y el feriado del Día de los Veteranos pueden haber contribuido a la caída. Según Lloyd, el índice diario, lanzado el 2 de noviembre, registró su lectura más baja de la semana el jueves 12, en 94,5 puntos, antes de recuperarse a 95,7 el viernes 13. Él observó que, entre martes y jueves, las tasas hipotecarias subieron mientras la intención de financiamiento cayó alrededor de 8,6% en el mismo período.
Lloyd afirmó que la magnitud de la caída puede indicar factores más allá de la variación de las tasas, citando posibles disrupciones de productividad y flujo de trabajo asociadas a la inestabilidad en el servicio de correo electrónico de Microsoft. Destacó además que, incluso con la recuperación del viernes, el índice semanal permanece alrededor de 27% por debajo del mismo período del año pasado, lo que, según él, refuerza la debilidad persistente de la demanda de los solicitantes de crédito.
El conjunto de indicadores de la semana refuerza un escenario ya conocido en el mercado inmobiliario estadounidense: con tasas a 30 años por encima del 7%, la barrera de accesibilidad sigue siendo el principal freno a la demanda, más que eventuales variaciones puntuales de la oferta. La combinación de un refinanciamiento en caída pronunciada en la base anual con solicitudes de compra todavía distantes de los niveles de hace un año sugiere que la recuperación del sector deberá seguir siendo gradual mientras las tasas no retrocedan de forma consistente.